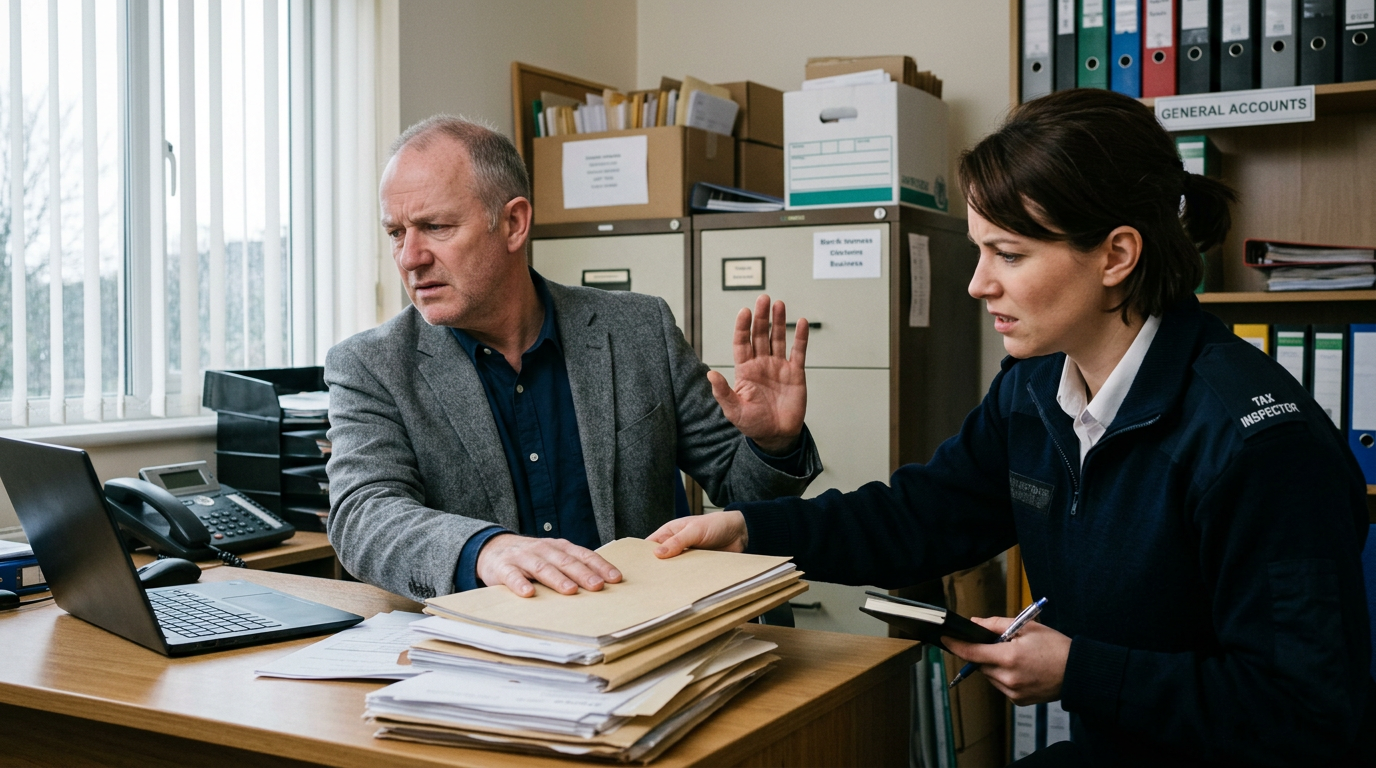
El delito de resistencia a la acción fiscalizadora de la administracióntributariase encuentra regulado en el artículo 358 “D” del Código Penal guatemalteco.
Comete el delito de resistencia a la acción fiscalizadora de la Administración Tributaria quien, después de haber sido requerido por dicha Administración, con intervención de juez competente, impida las actuaciones y diligencias necesarias para la fiscalización y determinación de su obligación, se niegue a proporcionar libros, registros u otros documentos contables necesarios para establecer la base imponible de los tributos; o impida el acceso al sistema de cómputo en lo relativo al registro de sus operaciones contables.
El responsable de este delito será sancionado con prisión de uno a seis años y multa equivalente al uno por ciento (1%) de los ingresos brutos del contribuyente, durante el período mensual, trimestral o anual que se revise.
Si este delito fuere cometido por empleados o representantes legales de una persona jurídica, buscando beneficio para ésta, además de las sanciones aplicables a los participantes del delito, se impondrá a la persona jurídica una multa equivalente al monto del impuesto omitido. Si se produce reincidencia, se sancionará a la persona jurídica con la cancelación definitiva de la patente de comercio.
Si el delito fuere cometido por persona extranjera se le impondrá, además de las penas a que se hubiere hecho acreedora, la pena de expulsión del territorio nacional, que se ejecutará inmediatamente que haya cumplido aquellas.
Artículo 358 “D” del Código Penal.
¿Necesita ayuda?
Si se encuentra sindicado, procesado o acusado por el delito de resistencia a la acción fiscalizadora de la administración tributaria en Guatemala, es fundamental que cuente con la asistencia de un abogado que le ayude durante todo el proceso.
¿Busca abogado penalista en Guatemala? Puedo ayudarle.
Si necesita abogado especialista en derecho penal, pongo a su disposición mi experiencia en litigios penales.